

Vítejte u posledního dílu této ropné trilogie.
V prvních dvou (Ropa #1 a Ropa #2) jsme se dotkli jak strukturální závislosti ekonomiky na ropě, tak otázky její budoucí těžby. V tomto díle se ptáme, co z toho plyne pro budoucnost vztahu mezi ropou a ekonomikou - a vytvoříme si k tomu rámec čtyř scénářů podle dvou os: fyzická/cenová dostupnost ropy a míra naší závislosti na ní.
Pokud jste předchozí díly četli, víte už, že ropa je největším jednotlivým zdrojem primární energie na světě. Její podíl se stále drží kolem 1/3. Ani z uhlí, ani z plynu nezískáme každý rok tolik šťávy co z ní. Je to kapalina
velmi praktická (snadno přepravovatelná a snadno skladovatelná),
vysoce výhřevná (dodává potřebný výkon),
vysoce koncentrovaná (jeden jediný sud ropy ukrývá energii, která podle často citovaného odhadu odpovídá přibližně 4 letům lidské práce), a
extrémně levná (1 sud dnes vyjde na pár tisíc Kč),
neobnovitelná z lidské perspektivy.
Ačkoli si pod “soláry” představujeme fotovoltaiku, i ropa je svým druhem soláru, protože všechna energie na Zemi pochází ze Slunce. Ještě přesněji je to solární baterie. Vznikla z organické hmoty, která před desítkami milionů let zachytila sluneční energii a pak byla uzamčena v zemské kůře a pomalu vystavována vysokým tlakům. Dnešním tempem ji vyčerpáváme až milionkrát rychleji, než jak dlouho probíhaly geologické procesy, které umožnily její vznik.
Ropa jako Golem & Šém
Do poloviny 19. století sloužila ropa jen okrajově (lampy, mazivo). Se spalovacím motorem a 1. světovou válkou se ale stala palivem masové dopravy i vojenské techniky - a tím i strategickou surovinou.
Od 30. let přidal petrochemický průmysl k palivu i materiály – asfalt, plasty, pneumatiky. Ropa tak pohání i vybavuje celou dopravní infrastrukturu a zároveň balí a přepravuje zboží napříč světem. Vzniká éra globalismu.
Rozklad ropy na jednotlivé sloučeniny umožnil vznik obřího množství produktů - od elektroniky a oblečení po lepidla a léčiva. Skoro vše doma kolem vás obsahuje plasty nebo syntetická vlákna z ropy. Sama o sobě je ropa k ničemu, ale "rozmotaná" dá vzniknout ohromné paletě materiálů.1
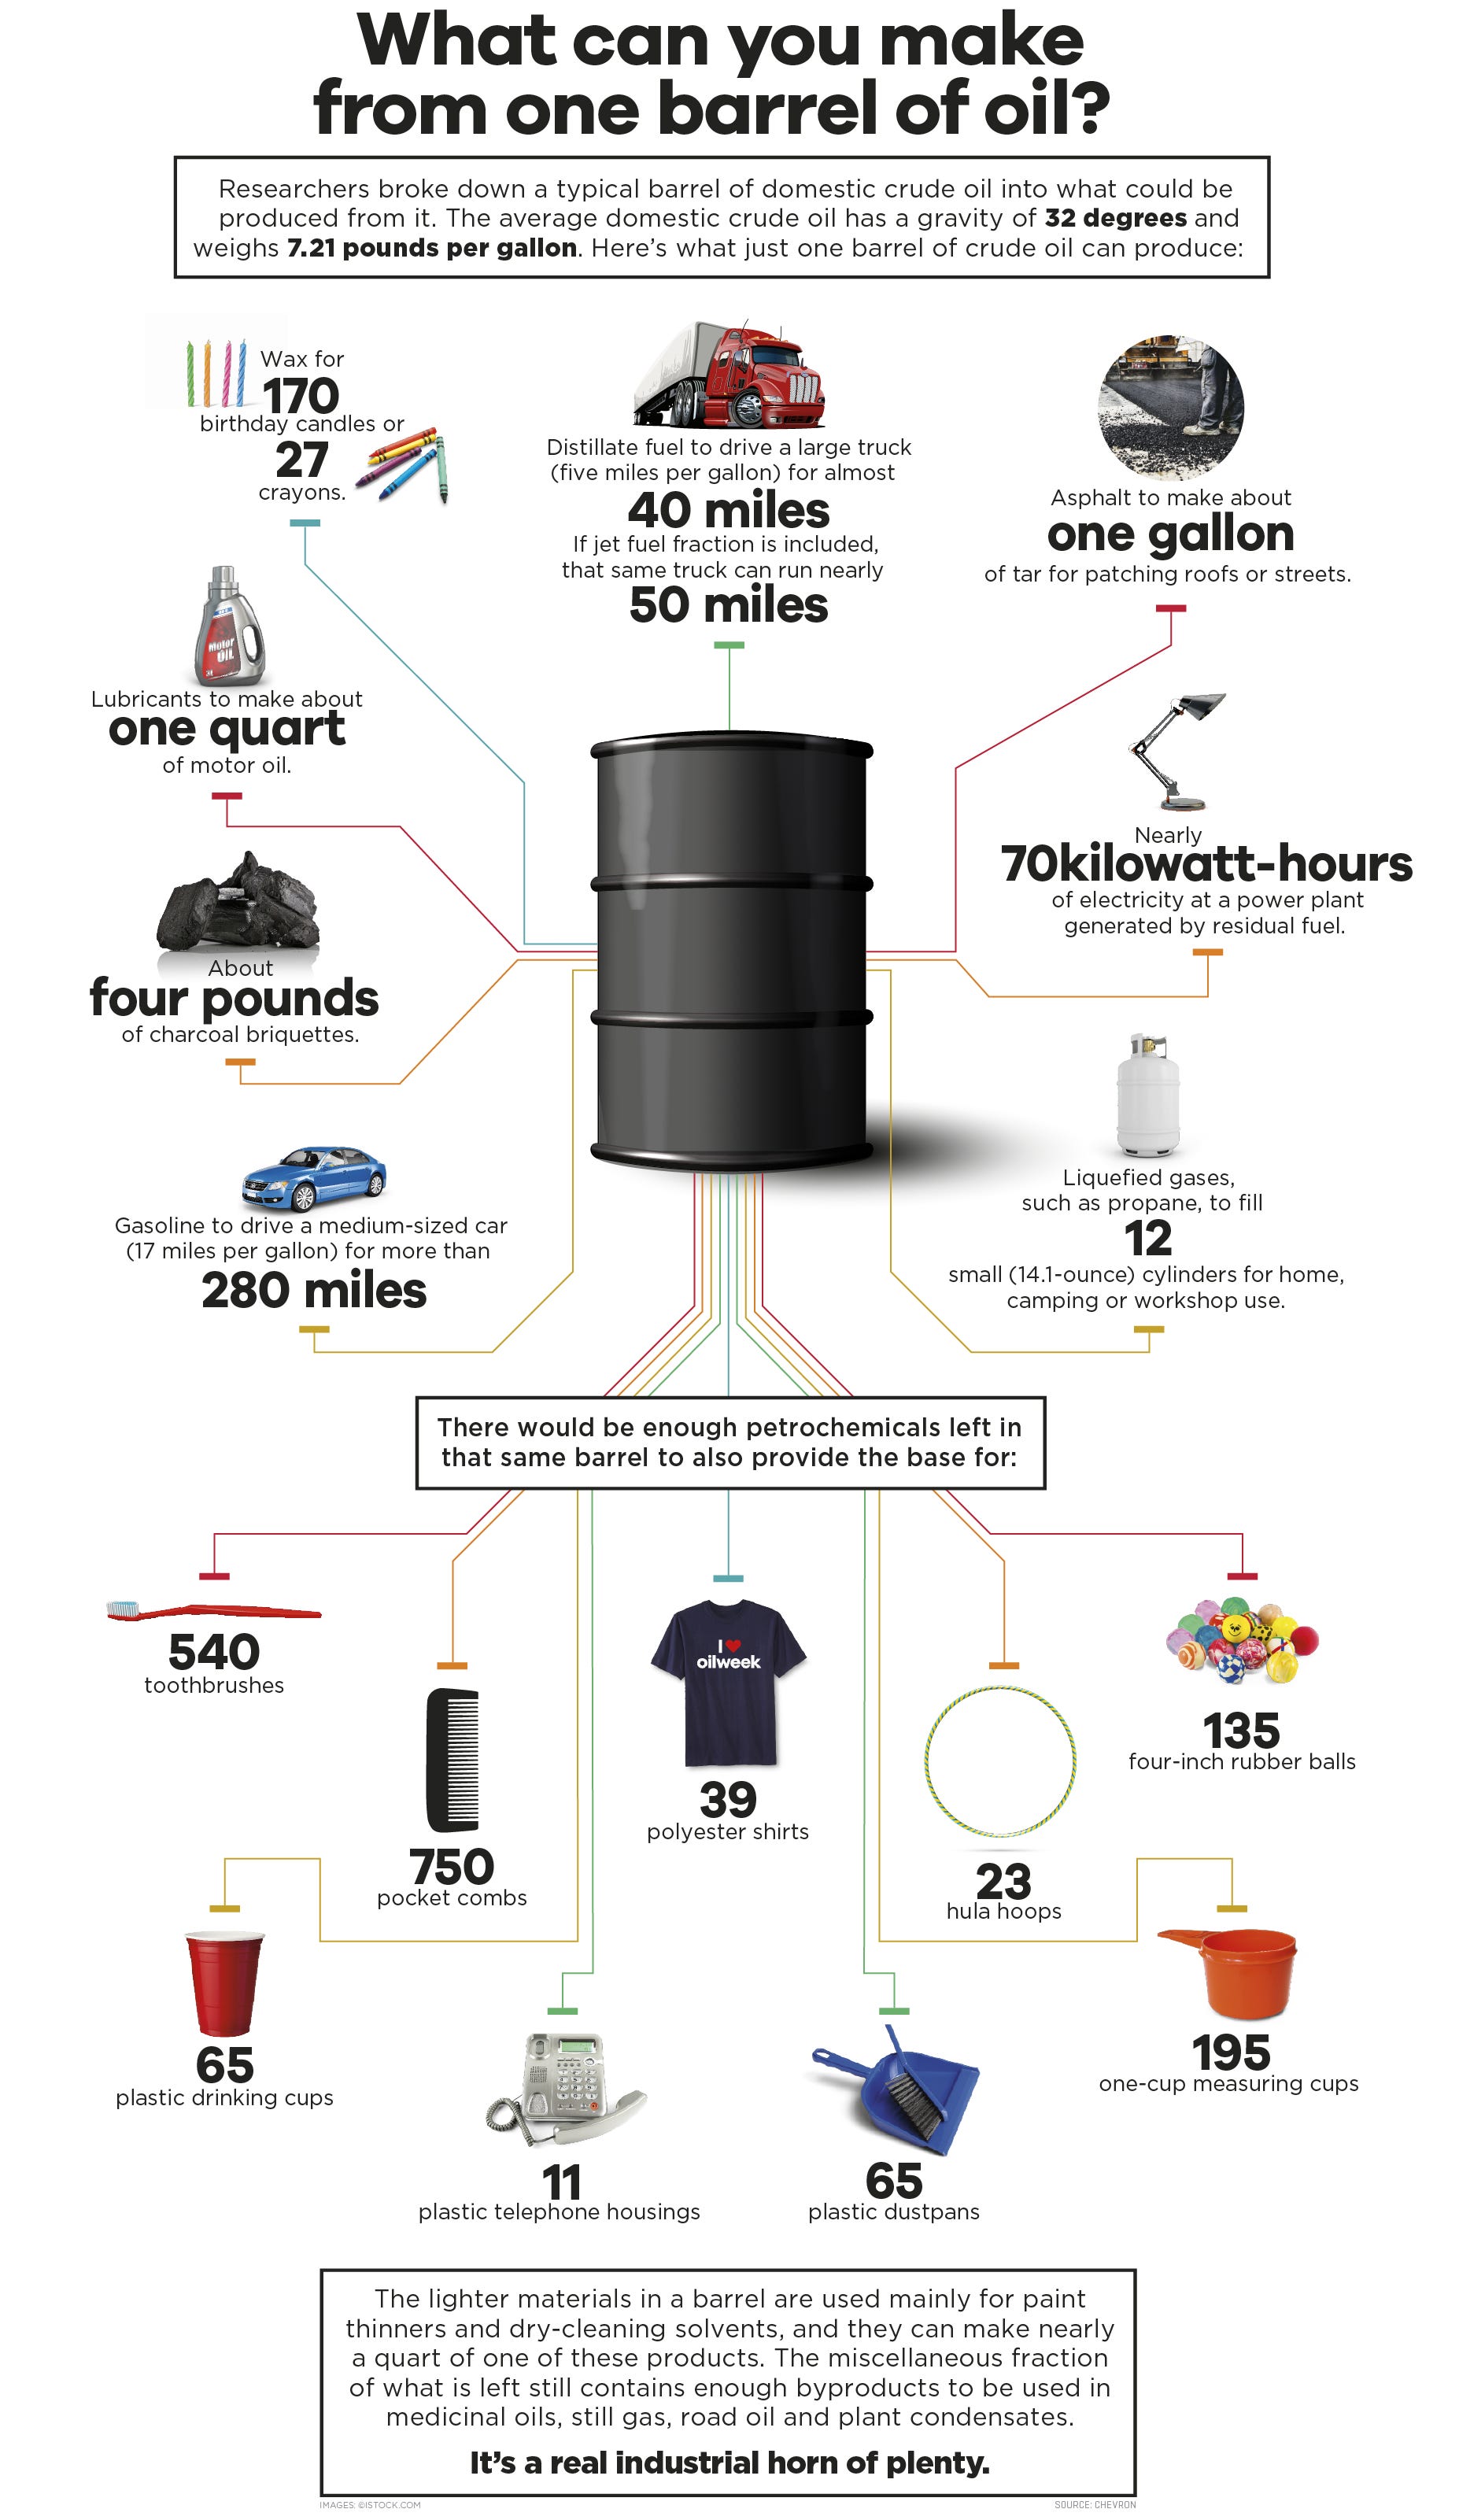
Třeba příklad PET lahví dále ukazuje, že materiálové využití ropy může nahradit energetickou spotřebu jinde: PET v Československu doplnily energeticky náročné sklo a díky nízké váze snížily nároky na výrobu i přepravu nápojových obalů.
Uvážíte-li, jak ropa ovlivnila nejen moderní domácnost, ale celou světovou ekonomiku, tak vás nepřekvapí, že velká část výroby v ekonomice dnes přímo nebo nepřímo závisí na stabilním přísunu levné ropy. Když říkám závisí, myslím skutečně závislost. Jeden způsob, jak si tu závislost představit, je uvažovat o ní jako o Golemovi a jako o Šému současně.
Jako Golem je ropa hlavně palivo: kombinuje vysokou výhřevnost, dostupnost a skladovatelnost,2 díky čemuž je zatím nenahraditelná v dálkové dopravě a vysoce výkonných technologiích. Dodává 30 % světové primární energie - 5× víc než dřevo.
Jenže ropa je zároveň i Šém, tedy unikátní kouzelná kulička nebo svitek, co se musí do Golema vložit, aby ožil, prostě takový malý, užitečný a těžko nahraditelný artikl. Příkladů takových artiklů v ekonomice bychom našli řadu, ale vyberu si dvě: potravinovou folii a kloubní náhrady. Potravinová PVC folie je známý elastický, přilnavý a hlavně neprodyšný materiál, který pomáhá v domácnostech s uchováním čerstvosti a hygieny zabalených potravin. Vyrábí se z ropy a na 1 roli jí stačí pár kapek, ale není ropa, není folie. V kloubních náhradách se používá vysokomolekulární polyetylén (UHMW-PE) pro jeho biokompatibilitu a výjimečnou mechanickou odolnost při relativně nízké ceně. UHMWPE se také odvozuje z ropy a v moderním zdravotnictví hraje klíčovou roli.
Role ropy v systému
Jiný a možná ještě lepší způsob, jak si naši závislost zvědomit, je podívat se na ropu systémovýma očima. Zjistíme, že hraje důležitou roli v zásobách (stocks) i tocích (flows) systému, kterému říkáme civilizace.
Ropa je hluboce zabudovaná do dopravy, zemědělství, průmyslu i stavebnictví. Podobně jako droga mění chemii mozku, ropa proměnila základní strukturu celých systémů. Přinesla všudypřítomné asfaltové silnice, syntetický kaučuk v pneumatikách nebo těsnění a další zásoby (stocks), do nichž je ropa materiálně nebo energeticky zabudována. Ty sice lze postupně nahradit, ale jejich náhrada často neznamená pouhou výměnu jednoho materiálu či technologie za jinou - vyžaduje přizpůsobení dalších (závislých) částí téhož systému.
Asfaltová silniční síť → jiná konstrukce vozovky → jiná údržba → jiné náklady → jiná rychlost → jiné výsledky → důvod pro celkovou změnu logistiky a územního plánování.
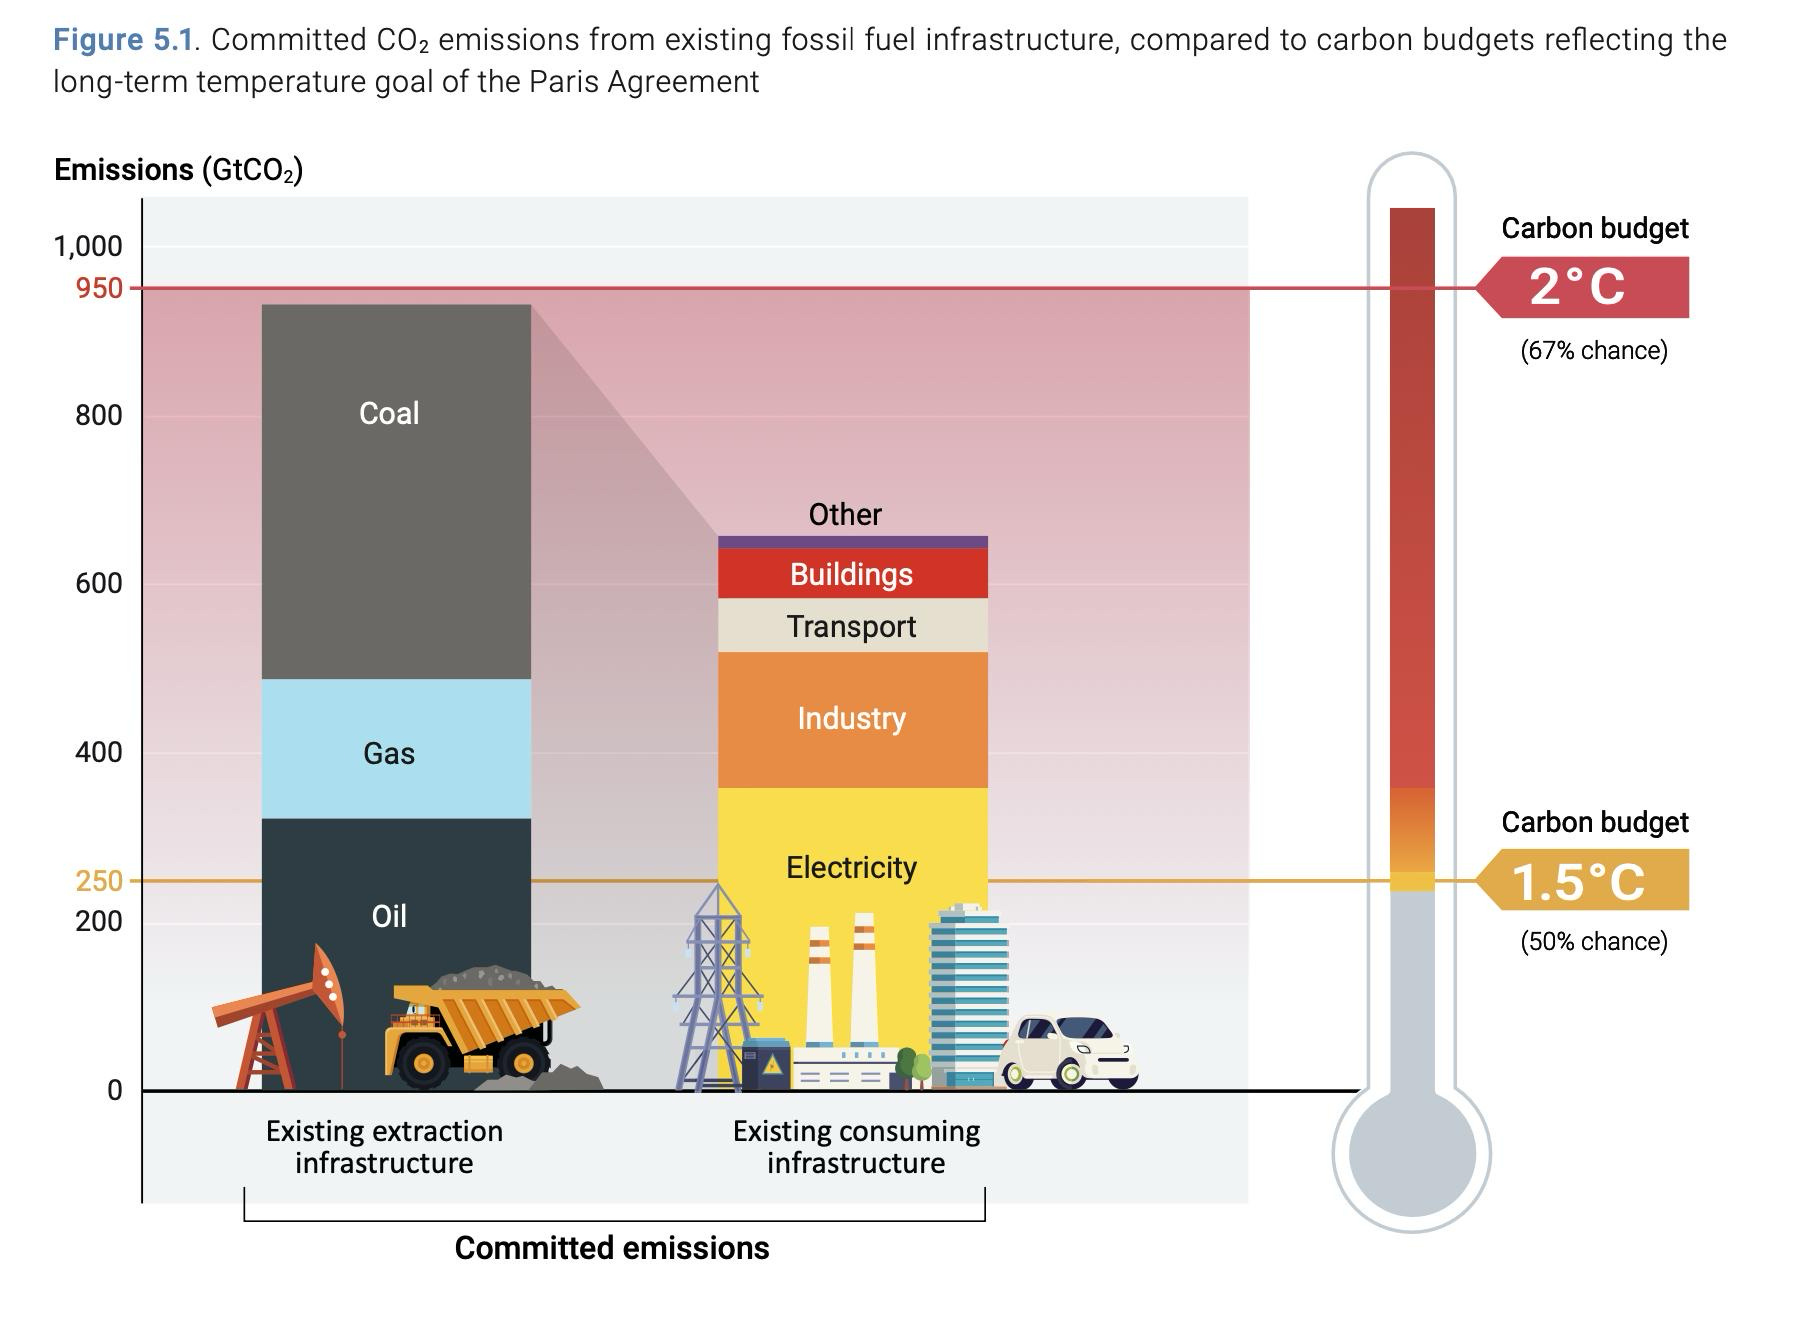
Z toků (flows) ropa přinesla mj. energeticky velmi hustou mechanizovanou námořní dopravu, která na ní dnes závisí (nárokuje si cca 5 % globální spotřeby ropy), pokud má být tak levná a rychlá, jaká je.
Ropa je do světové ekonomiky integrována tak silně, že historicky byly HDP a spotřeba ropy silně provázané (přestože v posledních letech je vidět stále výraznější decoupling).


4 scénáře vývoje
Levná ropa historicky dramaticky snížila náklady práce i přepravy. Do 70. let stál barel (v dnešních cenách) kolem 30 dolarů a HDP rostlo o 4–7 % ročně; v současnosti je to (i bez íránského konfliktu) kolem 70 dolarů a růst se drží u 3 %. Pokud bude pokračovat pokles EROI (Energy Return on Investment, tj. poměr mezi energií získanou a energií vloženou do těžby), může to zvyšovat energetické náklady na získávání ropy a vytvářet tlak na její cenu. Pokud ta se dlouhodobě vyšplhá nad $100, bude to znamenat další tlak na rychlé zvyšování produktivity pro udržení ekonomického růstu (kdy ekonomika vlastně nevydá víc na vstupech, než co získala na výstupech). Otázka je, jestli pro takové zvyšování produktivity ještě existuje prostor (a ano, únosná kapacita Země). Díky ropě existuje i “blahobyt” chudších lidí: i ten, kdo si nemůže dovolit luxus, se pořád může levně přesouvat mezi městy a zajistit si běžné denní potřeby.
Tady bych měl dodat, že vysoká závislost nutně neznamená nic špatného. Já osobně jsem tak moc závislý na kyslíku, že bez něj vydržím jen pár minut. Jestli se tato vysoká závislost obrátí proti mně, závisí jen na tom, jestli jej budu (násilně či nedopatřením) zbaven. Z dnešního pohledu se tedy moje kyslíková budoucnost štěpí na 2 scénáře: dostupnost a nedostupnost. A podobně se štěpí i budoucnost ropy. Buď bude ropa fyzicky a cenově dostupná, nebo fyzicky či cenově nedostupná. To je jedna osa.
Na druhou stranu, ropa pro lidský superorganismus přece jen není to samé co kyslík pro člověka; do nezávislosti na kyslíku bychom se museli dlouho evolučně vyvíjet, zatímco nezávislými na ropě se můžeme stát různými cestami během jedné generace. Akorát nevíme, jestli se to stane. Takže připočtěme ještě osu (ne)závislosti na ropě. Tím nám vznikne matice 2x2, která dovoluje právě 4 scénáře:
Dostupná + závislost
Potřebujeme levnou ropu.Dostupná + nezávislost
Nepotřebujeme levnou ropu.Nedostupná + závislost
Potřebujeme drahou ropu.Nedostupná + nezávislost
Nepotřebujeme drahou ropu.
To, že moje matice dovoluje jen 4 scénáře, neznamená, že jen 4 scénáře existují. Je to záměrně hrubá redukce. Ve skutečnosti jde o kontinuální veličiny a jejich prostor je mnohem víc než 2×2. Ale víc prostoru dnes nedostanou.
Pravděpodobnost těchto 4 scénářů se liší. Ropa #3 ale není o předpovědích budoucnosti, to by bylo troufalé. Ostatně, kdo vůbec může říct, že ropě doopravdy rozumí? Ten analytik XTB, který v televizi komentuje ceny pohonných hmot? Pravděpodobně ne. V podcastu Financial Times nedávno připustili, že skutečný trh s ropou v reálném čase a komplexitu všech vztahů závislosti dnes na světě chápou jednotky lidí - rozhodně ne finanční trhy, kterými ropa cloumá na všechny strany.3
Myslím, že to je samo o sobě docela hrozivé. Je jedna věc, když o mém přístupu k ropě a pohodlí vůbec rozhodují lidé na druhém konci světa, které vůbec neznám. Sice nad tím sám nemám kontrolu, ale oni ano a to mne může uklidňovat. Je něco docela jiného, pokud ani tyto lidé tuto kontrolu nemají.
Jak jsem řekl, tento text není o tom, co pro nás budoucnost ropy bude znamenat. Půjde nám spíše o to uvědomit si vícero reálných scénářů a jaká rozhodnutí se mohou vyplatit v každém (a vůbec nejlépe ve všech) z nich. Tomuhle cvičení se říká prozíravost, nebo-li foresight (foresight se chystám používat častěji, brzy i ve speciálním textu o něm).
Pojďme se teď na ty 4 scénáře podívat blíž.4 U každého identifikujme tzv. slabé signály, což je technický termín pro rané a nejasné signály či indikátory budoucí změny, které už dnes můžeme pozorovat - jakési ozvěny budoucnosti.
Díky, že jste se mnou v Zóně zlomu 🌋
Zónu zlomu můžete podpořit zasláním libovolné částky na účet 2465983173/0800.
Dostupná závislost
V prvním scénáři na ropě sice zůstaneme závislí, ale zůstane nám fyzicky i cenově dostupná.
Tohle je scénář, se kterým počítají expertní instituce jako Mezinárodní energetická agentura (IEA) a investoři, kteří k jejich analýzám vzhlížejí, když pracují s cenou surové ropy (Brent) okolo $80 za barel v roce 2035 a $76 v roce 2050.5 Předpokládají, že po letech relativního decouplingu růstu HDP od spotřeby ropy bychom za daných podmínek dosáhli absolutního decouplingu: HDP bude setrvale růst 2-3 % p.a., zatímco spotřeba ropy dosáhne vrcholu (2030) a poté bude postupně klesat (i když ne tak prudce jako v Net Zero scénáři). Surová ropa zůstane strategicky důležitou surovinou a její cenu bude stále určovat strana nabídky, protože kupců bude stále dost a ropa se k nim po moři snadno dostane.
Ropa zůstane investičně zajímavou, ale už ne tak jako dříve; bude pokračovat současný trend klesajících reinvestic vlivem toho, že akcionáři přesunou účetní zisky do vyplácení dříve očekávaných dividend. Část ropného průmyslu bude mít ekonomický zájem na co nejpomalejším poklesu poptávky a může se pokoušet využít svou strategickou pozici k prosazování podpůrných opatření (tak jako mají uhelné elektrárny v Česku využívat kapacitní platby).
Pro ilustraci: majitel dopravní firmy s vozovým parkem naftových kamionů necítí žádný tlak měnit strategii. Nafta sice mírně zdražuje, ale předvídatelně a postupně, takže si firma může dovolit nakupovat palivo na roky dopředu přes forwardové kontrakty a investovat do nových kamionů se spalovacími motory se stejnou jistotou jako před deseti lety. ORLEN Unipetrol dál běžně investuje do údržby rafinérií, protože ví, že poptávka po naftě a benzinu bude klesat jen pozvolna, ne skokově. Nikdo se nemusí rozhodovat “teď nebo nikdy” - přechod na alternativy může počkat na přirozenou obměnu vozového parku.
Mezi slabými signály, které by mohly prozradit, že se tento scénář naplní:
Spotřeba ropy ve světě dosáhne vrcholu do roku 2030, ale v dalším roce poklesne jen zanedbatelně, HDP setrvale roste o 2-3 % p.a.
Pokračující růst poptávky po ropě v rozvíjejících se ekonomikách, který kompenzuje pokles spotřeby v Evropě a dalších bohatých zemích.
Mírně rostoucí forwardová křivka u futures kontraktů na ropu Brent
Po budoucím cenovém šoku se trh relativně rychle vrátí k přesvědčení, že “ropa zase bude”.
Ropné společnosti začínají znovu zvyšovat investice, místo aby maximalizovaly dividendy a buybacky.
Ropné velmoci (OPEC+) jsou schopny stabilizovat trh navyšováním/snižováním produkce a trh tomu stále věří.
Strategické zásoby jsou používány především jako nástroj krátkodobé stabilizace, nikoli jako poslední obrana před chronickým nedostatkem.
Nezávislá dostupnost
Ještě optimističtější je scénář Nezávislá dostupnost. Ropa nejen že zůstane fyzicky dostupná, ale dokonce bude zlevňovat s tím, jak elektrifikace, rostoucí výkon z obnovitelných zdrojů energie, energetické úspory, sdílená cirkulární ekonomika, elektromobilita a další technologické inovace stlačí poptávku po její energii a chemických vlastnostech na minimum.
Nastane národními státy dirigovaný advent recyklovaných materiálů, biotechnologií (např. bioplasty a materiály z hub), bionafty, biometanu a zelených paliv v letecké a lodní dopravě. Nastane též velký návrat přírodních tkanin, barviv, lepidel, maziv atd. atd.
Zlaté časy ropy budou minulostí: v soutěži o poptávku zbylých vysoce specializovaných rafinérií obstojí jen ti nejproduktivnější těžaři ropy a plynu (zejm. z Perského zálivu). Všichni se budou snažit zachránit přijatelnou návratnost dosavadních investic do ropné infrastruktury; nové investice už nebudou plánovány a peníze na opravy se budou pečlivě zvažovat. Ropa nedojde - jen se vlivem pokroku stane obsolentní a my na ní nezávislí. Ceny ropy na mezinárodních trzích budou určovat spíše kupující a jejich sezónou ovlivněná poptávka.
Pro ilustraci: výrobce obuvi nahradí syntetickou koženku rostlinnou alternativou z hub nebo ananasových vláken, protože je to teď levnější i lepší volba, ne gesto k image firmy. Aerolinka podepíše dlouhodobou smlouvu na SAF (udržitelné letecké palivo) místo klasického kerosinu, protože se jí to ekonomicky vyplatí bez dotací. Rafinérie, která donedávna zpracovávala ropu pro desítky produktů, omezí provoz jen na několik specializovaných petrochemických linek - zbytek kapacity odstaví, protože poptávka po palivech zkrátka zmizela.
Slabými signály, že scénář Nezávislá dostupnost už nastává, mohou být třeba:
HDP setrvale roste o 2-3 % ročně, zatímco spotřeba ropy ve světě dosáhne vrcholu do roku 2030 a poté po několik let rychle klesá.
Energetická náročnost světového HDP začne do roku 2030 klesat dvakrát rychleji než dnes (3-4 % ročně místo 1-2 % ročně).
Prudce rostoucí forwardová křivka u futures kontraktů na ropu Brent.
Elektrifikace začíná systematicky vytlačovat ropu, nejen v osobních autech, ale v nákladní dopravě, vytápění, průmyslu a dalších sektorech.
Vznikají nové dodavatelské řetězce, které nejsou optimalizované pro ropu.
EROI energetických systémů založených na obnovitelných zdrojích energie dosáhne ve 30. letech na úroveň alespoň 10:1, která bývá označovaná za minimální pro dlouhodobou udržitelnost.
💸 Pokud s chutí čtete až sem, nepřišla má práce vniveč! Zóna zlomu 🌋 je volně přístupná pro všechny, gratis. Můžete mě ale pozvat na kafe platbou na účet 2465983173/0800 (QR kód níže).
Trvalá platba jakékoli částky, kterou můžete měsíčně postrádat, mi pomůže tvořit pro vás dál. 💸
Nezávislá ne-dostupnost
Pokud se globální ekonomika v dohledné době stane na ropě nezávislou, bude tím méně ochotná nést rostoucí náklady její těžby (vč. externalit). Geopolitické napětí vedoucí k útokům na ropnou infrastrukturu, narušení námořní dopravy a ekologické šoky (např. nedostatek vody v průplavech) udělají z obchodu s ropou vysoce riskantní branži. Vyloučit nelze ani sabotáže páchané nestátními skupinami nebo umělou inteligencí. To se odrazí na sazbách pojišťoven a ještě zvýší už tak stoupající cenu surové ropy.
Představte si to: dlouhodobé náklady firmy ORLEN Unipetrol (vlastní české rafinérie) na surovou ropu rostou (směrem nad průměrných $100/barel), protože ropná pole už nejsou tak produktivní a námořní doprava čelí vojenským útokům. To znamená Natural 95 dlouhodobě za cenu nad 50 Kč/l. Mezitím prudce posiluje elektrifikace dopravy. Segment R&D vymýšlí nové výrobky a optimalizuje ty staré způsobem, které dělají z jejich nákupu pro zákazníka no-brainer: stávají se kvalitativně stejně dobrou (ne-li lepší) a levnější náhradou paliv a technologií založených na ropě, navíc s minimem surovin z dovozu, což podporuje strategickou nezávislost. Nepoužívat ropné produkty se zkrátka stane ekonomicky racionální. Srdce české veřejnosti si najednou začne získávat i uhlíková daň, protože začne zatěžovat jen ty, kteří se při spotřebě neřídí svou peněženkou. To ropu z trhu vytlačuje ještě víc. Firmě ORLEN Unipetrol prudce klesá odbyt, čemuž přizpůsobuje své smlouvy na budoucí odběr surové ropy a získává příslib státu, že ten alespoň část její výroby odkoupí, protože vojenská technika stále jede na diesel a protože je třeba ze zákona zachovat strategické rezervy.
Scénář Nezávislá nedostupnost by ropu deklasoval do podružné role - nejdřív na bohatém Severu a poté ve zbytku světa. Pro ropný průmysl velmi špatné vyhlídky. Zachránit od propadliště dějin by je mohlo třeba postupné přeorientování na zachytávání a ukládání uhlíku zpět do ropných nalezišť (CCS) a jeho zahrnutí do systému uhlíkových kreditů. Výnosy z CCS by jim mohly umožnit udržovat fosilní infrastrukturu uměle při životě a číhat na krizové události nebo na zásadní změnu okolností.
Mezi slabé signály scénáře Nezávislá nedostupnost patří ty stejné jako ve scénáři Nezávislá dostupnost a navíc:
Pojišťovny a banky přeceňují riziko ropných aktiv, aniž by k tomu byl zapotřebí fyzický nedostatek.
Státy postupně přestávají chránit ropnou infrastrukturu jako strategickou infrastrukturu a začínají ji chápat jako přechodové aktivum.
Začíná toho být už hodně, co?
Naše nervová soustava není na scénářování stavěná. Lidská mysl má tendenci hledat jednu koherentní předpověď a potom nové informace interpretovat skrze ni. Udržovat v hlavě více možných scénářů budoucnosti a nevybírat mezi nimi je energeticky náročné, metabolicky nevýhodné. Historicky platilo, že co bylo pro nás metabolicky nevýhodné, tendovalo k tomu být nevýhodné i evolučně.
Háček je v tom, že civilizace roku 2026 je komplexní systém s mimořádným počtem vzájemně propojených sociálních, technologických, ekonomických a ekologických proměnných, známých i neznámých. Je natolik komplexní, že řídit se jen jedinou predikovanou budoucností - lhostejně jak sofistikovaně - může být ve skutečnosti horší evoluční strategie než nepredikovat nic. Může být lepší zachytit všechny představitelné trajektorie, neustále je ověřovat a zařídit se podle nich. Jasně, pořád budeme mít tu tendenci posuzovat pravděpodobnost jednotlivých scénářů - 1 %, 10 %, 50 % apod. A myslím, že je to užitečné při výběru toho, kterým scénářům věnujeme více pozornosti a kterým méně. To ale nejde zaměňovat s ignorováním některých scénářů jen proto, že jsou méně pravděpodobné.6 Proto jsem místo predikce dostupnosti ropy a závislosti na ní udělal přehled 4 scénářů (různě pravděpodobných, ale vždy snad koherentních) a zbývá mi ještě ten poslední.
Nedostupná závislost
… kombinuje setrvale vysokou závislost na ropě, ale relativní fyzickou a cenovou nedostupnost levné ropy. A to by byl velký problém.
Jak velký, to by záleželo na tom, jestli se scénář materializuje postupně, nebo náhle. Pokud cena ropy roste postupně, petrostátům a těžařům to vytvoří prostor ovlivňovat její cenu úpravou tempa těžby a uvolňováním zásob tak jako doposud. Budou trvat na tom, že podmínky se zase zlepší a lákat investory do stále lukrativního byznysu. A částečně třeba budou mít pravdu, protože na trh časem vstoupí nový element (typu břidlicové ropy), který situaci na čas zachrání a potenciální nedostatky posune o pár desítek let do budoucna. Cena ropy a koncových produktů se sice bude plížit vzhůru, firmy, domácnosti a instituce to ale pocítí jako zkrátka horší časy, na které budou mít čas se adaptovat. I státům to dá možnost kompenzovat části spotřebitelů vyšší náklady, možná pracovat na ekonomické transformaci anebo ubezpečit obyvatelstvo, že vláda dostatek ropy zařídí pomocí tzv. “bezpečnostních opatření”, které zahrnou i obsazování cizích tankerů a celých území.
Co je nejpodstatnější, účastníci trhu si ve scénáři Nedostupná závislost obecně zachovají důvěru v budoucnost. Dál budou platit důchodové pojištění, protože budou věřit v budoucí ekonomickou produkci. Dál budou investovat do zemědělství, průmyslu a služeb, protože dodavatelské řetězce jim paliva a suroviny vždy doručí - i kdyby dráž a později než záhodno. A investoři jim na to všechno ochotně půjčí s důvěrou, že peníze se jim v budoucnu vrátí i s úroky.
Pokud by však došlo k náhlému a dlouhodobému fyzickému zablokování významné části dodávek ropy, které spustí velikou ropnou krizi, možná větší než všechny minulé ropné krize dohromady, a cenu uskutečněných dodávek požene velmi vysoko (řekněme k $200/barel), mohl by to být konec iluze o levné ropě. Jako první by šok pocítili zákazníci čerpacích stanic. Aby jim ulevila od cen pohonných hmot (PHM) atakujících 100 Kč/l, vláda by okamžitě zastropovala pumpařské a rafinérské marže a pustila do oběhu státní hmotné rezervy (odpovídají 90 dnům čistého dovozu). Domácnosti a firmy uleví systému tím, jak v různé míře sníží svou spotřebu (čím víc mohou, tím víc sníží). Dlouhodobý nedostatek surové ropy a PHM by vedl k růstu cen potravin a obecně všeho spotřebního zboží přepravovaného na dlouhé vzdálenosti.
Během pár týdnů by následovaly další kaskádové efekty (efekty druhého řádu), před kterými by se vlády snažily domácnosti a firmy ochránit za každou cenu, tak aby to neovlivnilo kupní sílu u prvních a konkurenceschopnost u druhých. Státy by zakazovaly vývoz ropných produktů, kompenzovaly lidem a firmám zvýšené náklady a urychleně podpořily lepší přístup k nefosilním alternativám, jak by jen mohly. Scénář C by se tedy v této dramatické podobě pravděpodobně přeměnil do scénáře D, tj. drahé ropy, ale relativní nezávislosti na ní (zde nezávislostí vynucené).
Pro chod reálné ekonomiky by to byl velký šok. Centrální banky by čelily dilematu: buď (a) by zvyšovaly úrokové sazby za účelem ochlazení ekonomické aktivity, která se ale nepřehřívá, protože firmy kvůli dražším vstupům méně vyrábějí a lidé kvůli dražším nákladům méně utrácejí, nebo (b) by nechaly ekonomiku napospas inflační spirále.
To největší zemětřesení by postihlo finanční trhy, a skrze ně i reálnou ekonomiku. Moderní peníze a dluh totiž z velké části stojí na důvěře, že budoucí ekonomická aktivita dorazí v očekávaném rozsahu - a při náhlém a dlouhodobém výpadku ropy by tahle důvěra mohla prasknout naráz. Nejdřív by se to projevilo na firmách přímo závislých na fosilních palivech (ropné a rafinérské společnosti, kontejnerové přepravci, petrochemické závody, aerolinky, automobilky se spalovacími motory), pak by se přeceňování přelilo na jejich dodavatele, odběratele a nejexponovanější banky a fondy - tedy nakonec i na úspory běžných lidí. Mluví se o splasknutí "uhlíkové bubliny" v řádu trilionů USD, o řád větší než dot-com bublina v roce 2000 nebo hypoteční bublina v roce 2007.
Poznámka (podrobnější rozbor ekonomických dopadů scénáře Nedostupná závislost - lze přeskočit):
Vyjděme z toho, co to jsou peníze. V tom nejširším slova smyslu vzniká většina moderních peněz a finančních aktiv jako dluh. Finanční aktivum pro jednoho znamená závazek pro druhého: peníze v oběhu či na účtech představují pohledávku vůči bankovnímu systému. Představte si to na jednoduchém příkladu: Něco od vás potřebuju teď, ale zaplatit vám můžu až v létě, kdy sklidím pšenici. Vystavím vám tedy dlužní úpis (IOU = I owe you), který představuje můj dluh a pohledávku toho, kdo jej drží. Tato pohledávka je krytá až budoucí sklizní a může mezitím libovolně měnit majitele a sloužit k placení. Růst produktivity a dostatek levné energie vytvořily ve světě v posledních desetiletích ohromné množství takového finančního bohatství. Tato aktiva nejsou krytá něčím, co fyzicky existuje dnes, ale jsou navázána na to, co má teprve vzniknout - na budoucí ekonomickou aktivitu. Ať už mají formu bankovních vkladů, dluhopisů a úvěrů (které jsou dluhem přímo), nebo akcií a podílů (které představují nárok na budoucí zisky), všechna tato aktiva vyjadřují očekávání budoucího hospodářského výkonu.
Objem globálního veřejného a soukromého dluhu už dnes dosahuje více než 235 % světového HDP (zdroj: IIF, Global Debt Monitor). Dluhy a finanční aktiva obecně jsou oceněním očekávaného budoucího hospodářského výkonu. Majitelé těchto aktiv - ať už jde o věřitele s pohledávkami, nebo akcionáře s majetkovými podíly - vložili svůj kapitál s důvěrou, že se jim v budoucnu vrátí s výnosem (ať už v podobě úroků nebo dividend), protože dlužníci a firmy porostou spolu s celou ekonomikou. Lze to přirovnat k situaci, kdy si člověk vezme hypotéku 15 milionů Kč na koupi pražského bytu. Činí tak na základě předpokladu, že jeho budoucí příjmy zůstanou stabilní nebo porostou a umožní mu dluh po desítky let splácet. Hypoteční trh - stejně jako ostatní finanční trhy - stojí na důvěře, že budoucí ekonomické závazky budou v zásadě řádně splaceny a vyrovnány. Bez této důvěry by systém nemohl fungovat.
Problém nastává ve chvíli, kdy se tato očekávání prudce změní. Při náhlém a dlouhodobém zablokování dodávek ropy mohou majitelé finančních aktiv narazit na tvrdou realitu: ekonomická aktivita zjevně neproběhne v očekávaném rozsahu, což sníží reálnou hodnotu jejich pohledávek a investic. Ti, kdo si hrozbu uvědomí jako první, se začnou svých aktiv rychle zbavovat. Propad hodnoty by rychle přetekl na dodavatele, odběratele a nejvíce exponované banky a investiční fondy. Skrz banky a fondy by byly postiženy úspory obyčejných lidí.
V rámci přeceňování by došlo k masivní redistribuci bohatství. Kromě zmíněných akcionářů, podílníků, pojištěnců a střadatelů by mohli tratit držitelé státních dluhopisů a taky měn exponovaných států (např. rupií nebo yenu), naopak by si mohli polepšit majitelé zlata a stříbra a taky měn energeticky soběstačných států (např. Norsko, Kanada). Prakticky všichni by si ale polepšili i pohoršili zároveň: moje banka by sice přišla o hodnotu mého investičního produktu, ale jiná banka by se musela smířit s tím, že moje budoucí příjmy nikdy nebudou tak vysoké, abych splatil hypotéku i s úroky. Plošné znehodnocení na obou stranách rozvahy je učebnicový příklad deflace. Množství peněz a ceny v ekonomice by se najednou nakalibrovaly na skutečnou cenu ropy (a v tomto scénáři i cenu energie obecně).
Slabými signály scénáře Nedostupná závislost mohou být:
Roste proměnlivost cen ropy, nikoli pouze její průměrná cena.
V období dalších 10 let bude křivka růstu průměrné ceny ropy Brent (2016-2025 bylo +4,7 % ročně) strmější než křivka poklesu globální spotřeby ropy na globální jednotku HDP (2016-2025 bylo -2,7 % ročně)
Forwardová křivka u futures kontraktů na ropu Brent je prudce klesající.
Kvůli častým narušením obchodních tras rok od roku klesá objem surové ropy, která se fyzicky dostane do rukou zákazníků.
Tlak na levné úvěry pro těžaře, aby mohli expandovat a co nejvíce budoucí těžby přenést do přítomnosti (snaha vytěžit maximum před splasknutím bubliny, což ale bublinu samo dále nafukuje)
Pojištění tankerů, rafinerií a infrastruktury zdražuje nebo se některé oblasti stávají prakticky nepojistitelnými.
Roste počet případů, kdy státy zasahují do fyzického toku ropy. Roste používání exportních zákazů, cenových stropů, státních zásob a jiných krizových mechanismů.
Roste doba potřebná k obnovení dodávek po výpadku.
Stále větší část produkce pochází z méně bezpečných, technologicky náročnějších nebo geopoliticky exponovaných zdrojů.
Toto jsou podle mě čtyři možné scénáře budoucnosti ropy, které odrážejí fakt, že nevíme, na kolik budeme na ropě technologicky závislí a na kolik bude ropa fyzicky a cenově dostupná. Je přesné říkat na kolik (budeme nezávislí) a ne jestli (budeme nezávislí), protože realita obvykle uniká tomuto bipolárnímu dělení - události mohou z většiny směřovat k jednomu pólu, ale v některých ohledech jí zůstanou prvky druhého (např. diesel může stále hrát první housle v námořní dopravě ještě 20 let poté, co se z benzinu stala relikvie v celé ekonomice). Navíc, jak míra závislosti na ropě, tak míra dostupnosti ropy může být mezi státy velmi nerovnoměrně rozdělena - zejm. pokud by zanikl volný mezinárodní trh s ropou a svět se vydal opět na cestu merkantilismu. Norsko by tím pádem mohlo být pohodlně ve scénáři Nezávislá dostupnost, zatímco od ropy cenou odstřižené a nerozvinuté Filipíny budou na klouzačce do scénáře Nedostupná závislost. Nakonec, jak už jsem naznačil výše, některé scénáře budou mít tendenci kolabovat do jiných (např. scénář Nedostupná závislost v “náhlé verzi” do Nedostupné nezávislosti, tj. zmíněné Filipíny podstoupí bolestivou odvykací kúru).
Přehlížená křehkost
Nejsem ani obchodník s komoditami, ani ekonom, a tím pádem se nebavím s lidmi, kteří se pohybují na burzách a vytvářejí předpovědi budoucího vývoje. Nevím, jak uvažují. Ale ti z nich, kteří veřejně vystupují, vykazují velkou míru důvěry buď (a) v trh, nebo (b) stát.
Neoklasičtí ekonomové (varianta (a)) nás poučí, že na volném trhu s ropou platí zákon nabídky a poptávky: kupující reagují na cenový signál poklesem poptávky a na trhu se tak ocitá přebytek ropy. Někteří producenti tak ropu raději prodají levněji, než aby ji nákladně skladovali. Ostatní se musí přizpůsobit, jinak ji nemusí prodat vůbec. Pokud to neudělají (třeba proto, že nejsou ochotní nést vysoké výrobní náklady a bez vyšší ceny je nepokryjí), jejich místo rádi zaujmou inovativnější a produktivnější společnosti (např. nová ropná naleziště), které ropu nabídnou levněji. Poptávka se zvýší a trh je zpět v rovnováze. Keynesiánci (post-Keynesiánci) mezi nimi by nesouhlasili, že trh to vyřeší sám: lidé poptávku nepřizpůsobí hned, zprovoznění nové ropné infrastruktury trvá dlouhé roky a je spojeno s vysokým investičním rizikem, těžaři ropy postupují kartelově atd. Dostat trh zpět do rovnováhy si tedy vyžaduje státní zásahy na straně nabídky i poptávky. Ale rovnováha bude. A jestli bude na ceně $60/barel nebo $90/barel, je věc modelování, podle kterého mohou domácnosti, firmy i celé státy dělat dlouhodobá rozhodnutí založená na přístupu k vcelku levné ropě.
Problém obou těchto přístupů je, že předpokládají, že cenový mechanismus dokáže vyřešit jakýkoli fyzický nedostatek. Oba spoléhají na to, že vzrůstající cena automaticky vyvolá substituci nebo technologický pokrok, čímž přehlížejí neúprosná fyzická a geografická omezení. Těmi jsou především úzká hrdla námořní přepravy: Hormuz, Bab el-Mandeb, Černé moře nebo Panamský průplav. Ty jsou jen obtížně nahraditelné. A to samozřejmě nejen pro hladký obchod se surovou ropou, ale i dalšími komoditami: zemním plynem, pískem, rudami, jídlem atd. Jejich dlouhodobému narušení (ať už změnou přírodních podmínek nebo lidským zaviněním) nelze nekonečně čelit ani zvýšením produkce těžby, ani uvolněním státních rezerv ropy, protože obě mají své limity.7 Nelze je obejít z bezpečnostních (divoké Jižní moře) a při stejné flotile tankerů ani ekonomických (objížďka přes půl světa) důvodů. Každý další den jejich ucpání ohrožuje nejen toky (flows) ropy, ale i stojící ropnou infrastrukturu (stocks), která je nastavená na neustálý pohyb.
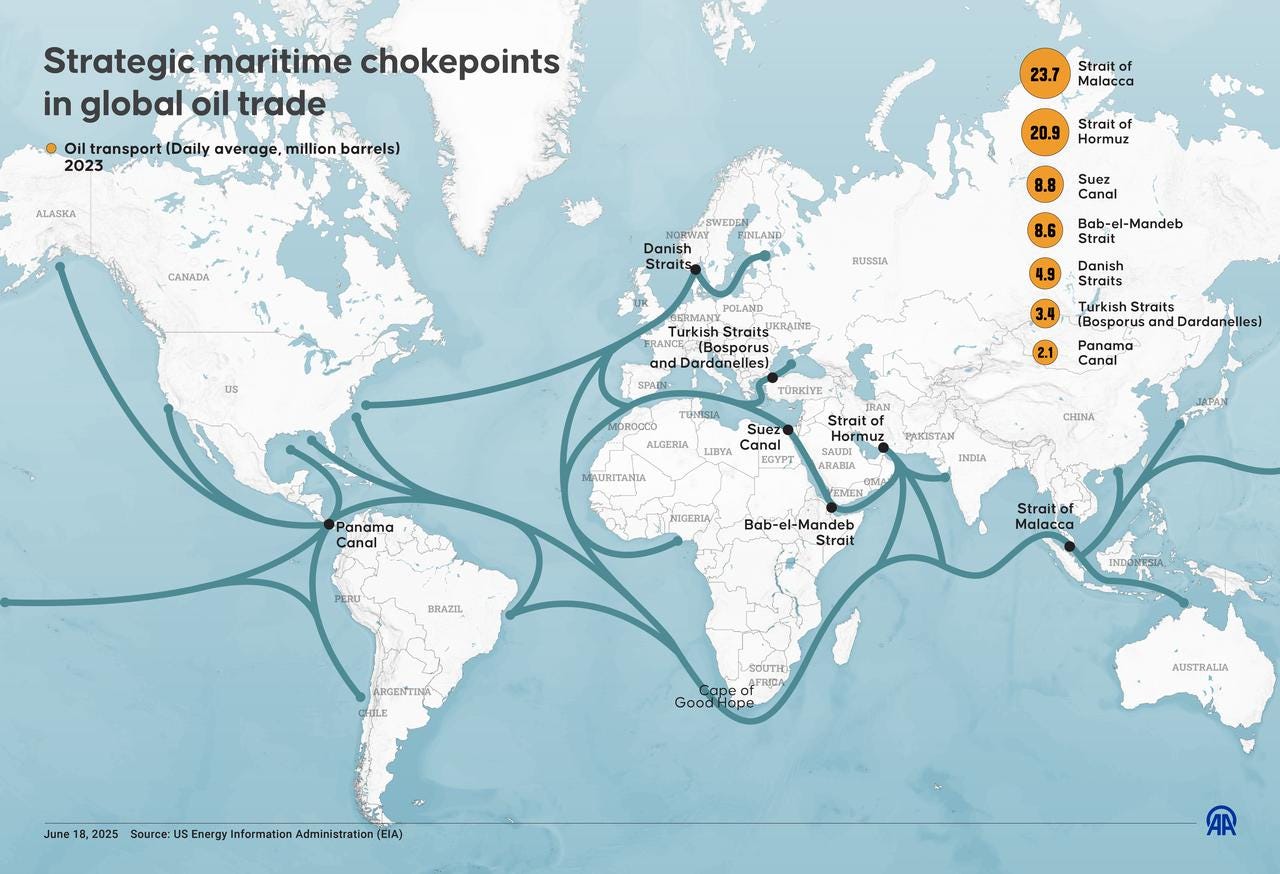
To vše jsou ilustrace křehkosti mezinárodního obchodu s ropou, který sice zabezpečují impozantní technologická monstra, ale ani ty nejsou imunní vůči pevným fyzickým limitům. Pokud už prostě nejde ani navýšit těžbu, ani jak dostat ropu k zákazníkovi, je jedno, že ten je ochoten zaplatit dvakrát víc nebo že státy kasy uvolní miliardy, aby se to stalo. Cena může koordinovat nedostatek, ale nedokáže odstranit fyzické omezení, které nelze v relevantním čase obejít. Tento fakt však dlouhodobé plány institucí, firem a nakonec i jednotlivých domácností nereflektují, nebo snad ano?
Závěr
“Just stop oil “?
Myslím, že jedna část společnosti podceňuje naši závislost na ropě.
Druhá část zase přeceňuje její budoucí fyzickou a cenovou dostupnost.
A vůbec nejvíce z nás přeceňuje svou individuální schopnost předpovědět budoucí vývoj a naši kolektivní schopnost vývoj cílevědomě usměrňovat.
Jak (ne)dostupnost ropy, tak naše (ne)závislost na ní jsou kontinua, na kterých se v budoucnu ocitneme, a to dílem vlastních rozhodnutí, ale též dílem komplikované souhry náhod a projevů komplexního systému, které nemáme úplně ve svých rukou.
Zdá se mi, že rozhodnutí, která dnes dělá většina firem, institucí i celých států staví na implicitním předpokladu, že ropa zůstane zítra i za 20 let přibližně tak dostupná, jak je dnes (scénáře Závislá dostupnost a Nezávislá dostupnost). Je to sázka, ale okolnosti příliš nenasvědčují tomu, že je na jistotu.
Z hlediska potřebné klimatické mitigace se jako žádoucí jeví scénář Nezávislá dostupnost, tedy řízený přechod k alternativám. Jeho usazení mezi třemi dalšími scénáři ukazuje, že způsob, jakým k tomuto cíli případně dojdeme, rozhodne o tom, jestli to bude civilizační úspěch (Nezávislá dostupnost), nebo trauma (Nezávislá ne-dostupnost, Závislá ne-dostupnost). Pro klimatickou akci z toho plyne, že cílem není jen “méně ropy”, ale usilovat o to vyhnout se těmto 2 nežádoucím scénářům (nad rámec scénáře Dostupná závislost, tj. status quo), protože ty s sebou nesou lidské utrpení a ekonomickou nestabilitu, která investice do čistých alternativ spíš zbrzdí než urychlí. Pro případ, že ropa v budoucnu fyzicky či cenově dostupná nebude, dává smysl do řízeného přechodu investovat maximum už teď, dokud je ropa ještě levná a dostupná.
Jako indikátory, kam směřujeme, můžeme bedlivě sledovat signály, z nichž některé jsem vyjmenoval výše a které ukazují, že se určitá část systému začíná odchylovat od dosavadních předpokladů: ropnou náročnost ekonomiky, strukturu rafinérských kapacit, náklady na pojištění přepravy, tempo elektrifikace nebo třeba změny v tom, co jsou banky a pojišťovny ochotné financovat a pojišťovat. To je podle mě užitečný způsob, jak o budoucnosti ropy (a všeho, co ovlivňuje, včetně globálního klimatu) přemýšlet.
Pokud nejste úplní minimalisti, pravděpodobně uvidíte elektroniku, oblečení, kuchyňské náčiní a potravinové folie, PVC trubky, polystyren v zateplení, umělou kůži, koberce, kartáčky, tašky a obaly od potravin nebo drogérii - vše obsahuje plasty nebo syntetická vlákna z ropy. Gumičky, boty, rukavice. Laky, léčiva, barvy, lepidla, izolepy, rozpouštědla, vazelina. PP, PE, PET, PVC, PS, PA (nylon)… Surová ropa je jako barevné klubko: sama o sobě celkem k ničemu, ale jakmile ji začnete "rozmotávat", překvapí vás ta paleta barevných nití, se kterými pak můžete šít.
Např. Pentaborane(9) je vysoce výhřevný, ale přirozeně se na Zemi nevyskytuje. Vodík má taky vysokou výhřevnost a je to nejběžnější prvek ve známém Vesmíru, ale špatně se s ním manipuluje a snadno vybuchuje.
Stačí si zrekapitulovat historii ropné ekonomiky v letošním roce 2026. Ani nejlepší modely nedokázaly spolehlivě zachytit všechny mechanismy, které se pro cenu ropy ukázaly jako rozhodující.
Ale zase ne tak blízko, abychom se ztratili v detailech. V těch bychom se ztratili, kdybychom mluvili nejen o závislosti na ropě, ale o závislosti na jednotlivých ropných produktech - protože ekonomika může být méně závislá na ropě obecně, ale současně více závislá na několika kritických ropných produktech (např. naftě). Tím už bychom si to tu moc komplikovali. Ze stejného důvodu se domluvme, že se budeme tvářit, jako bychom sledovali jakýsi jediný celosvětový vývoj - ve skutečnosti by se budoucnost ropy mohla vyvíjet ve vícero relativně izolovaných geopolitických blocích. Pak bychom tu měli ne budoucnost ropy, ale budoucnosti ropy.
V dnešních cenách, při současných schválených opatřeních; zdroj: IEA, World Energy Outlook, scénář STEPS.
Na to už jsme jednou narazili v textu Ekologické body zlomu. Asi se shodneme, že pravděpodobnost 0,002 % je prakticky stejně mizivá jako 0,001 % - přesto vedou obě hodnoty k diametrálně odlišnému chování pojišťovny a pojišťovna neustále vyhodnocuje, která hodnota aktuálně platí.
Uvažme, že pokud by se aliance OPEC+ zítra rozpadla a petrostáty přestaly tempo těžby omezovat, světová výroba surové ropy by podle IEA mohla vzrůst asi o 4,61 mio. barelů denně. Problém je, že by ji zítra neměl kdo zpracovat, protože i v roce 2026, kdy státy OPEC+ navýšily při skokovém zdražení těžbu o 1,1 mio. barelů denně, byly např. americké rafinérii na 100 % kapacity a podobně na tom byly po poničení ruských a blízkovýchodních rafinérií i ostatní státy. Jinými slovy, pro snížení ceny zvýšením nabídky už není kde brát.